Incorporate Luxembourg
ENFRClient login

Ratgeber

Ratgeber für Gründerinnen und Gründer in Luxemburg

EnglishFrançaisDeutsch
Selbstständig oder Sàrl-S: Ab wann sich die Gesellschaft in Luxemburg rechnet
Unternehmensgründung

Selbstständig oder Sàrl-S: Ab wann sich die Gesellschaft in Luxemburg rechnet

Eine Sàrl-S startet bei 1 € Stammkapital, doch die wahre Entscheidung fällt beim Spitzensteuersatz von 42 % gegen die 23,87 % der Gesellschaft.

29. Okt. 2026 · 5 Min. Lesezeit
Die monatliche Umsatzsteuer in Luxemburg endet zwingend vor dem 15. Tag
Buchhaltung und Steuern

Die monatliche Umsatzsteuer in Luxemburg endet zwingend vor dem 15. Tag

Unternehmen im monatlichen System müssen ihre Umsatzsteuererklärung in Luxemburg zwingend vor dem 15. des Folgemonats über eCDF einreichen.

23. Okt. 2026 · 3 min

Das Gründer-Briefing für Luxemburg

Eine E-Mail pro Woche (auf Englisch) mit den neuen Ratgebern zu Gründung, Förderungen und dem Betrieb einer Gesellschaft in Luxemburg. Abmeldung jederzeit möglich. Einzelheiten in unserer Datenschutzerklärung.
Die 4. Vorauszahlung auf die Gewerbesteuer fällt am 10. November an
Buchhaltung und Steuern

Die 4. Vorauszahlung auf die Gewerbesteuer fällt am 10. November an

Die 4. Vorauszahlung auf die Gewerbesteuer für das laufende Steuerjahr ist am 10. November fällig. Wer diese Frist verpasst, riskiert Verzugszinsen.

21. Okt. 2026 · 3 min
Die 4. Vorauszahlung auf die Vermögensteuer fällt am 10. November an
Buchhaltung und Steuern

Die 4. Vorauszahlung auf die Vermögensteuer fällt am 10. November an

Am 10. November wird die 4. Vorauszahlung der luxemburgischen Vermögensteuer fällig. Fehlende Liquidität löst sofortige Verzugszinsen aus.

19. Okt. 2026 · 3 min
Die Inflation beschleunigt den Auslöser für die nächste Lohnindexierung
Unternehmensführung

Die Inflation beschleunigt den Auslöser für die nächste Lohnindexierung

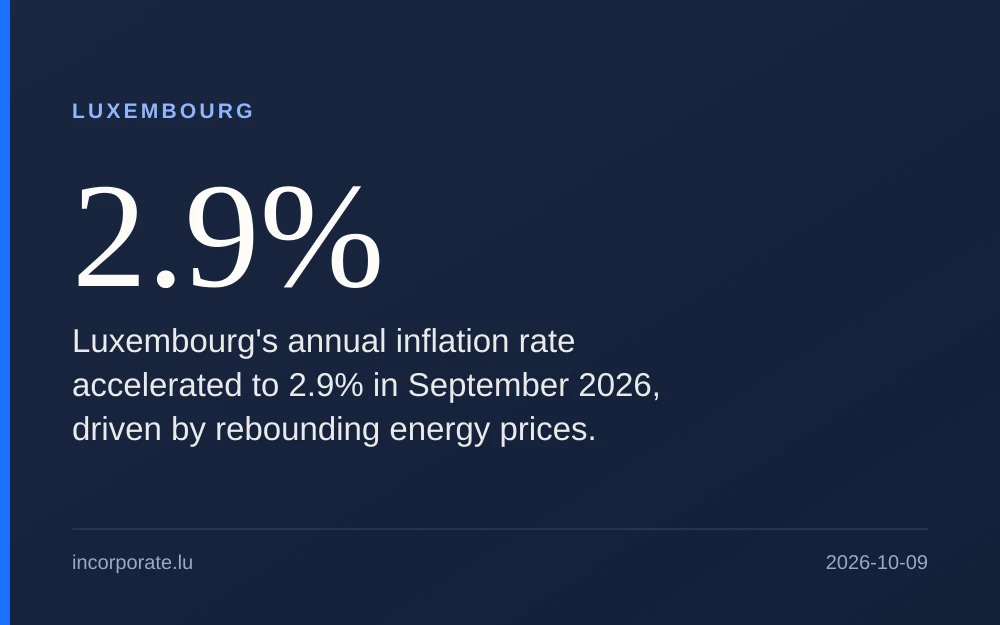
Die jährliche Inflationsrate in Luxemburg stieg im September auf 2.9 %, was den Auslöser für die nächste automatische Erhöhung der Personalkosten beschleunigt.

9. Okt. 2026 · 2 min
Zusammenfassende Meldungen für die Umsatzsteuer enden zwingend am 25. Tag des Folgemonats
Buchhaltung und Steuern

Zusammenfassende Meldungen für die Umsatzsteuer enden zwingend am 25. Tag des Folgemonats

Mehrwertsteuerpflichtige Unternehmen in Luxemburg müssen ihre innergemeinschaftlichen Lieferungen vor dem 25. des Folgemonats über die eCDF-Plattform melden.

7. Okt. 2026 · 3 min
Umsatzsteuererklärung in Luxemburg: Fristen und Pflicht zur eCDF-Übermittlung
Buchhaltung und Steuern

Umsatzsteuererklärung in Luxemburg: Fristen und Pflicht zur eCDF-Übermittlung

Umsatzsteuerpflichtige Unternehmen müssen ihre monatliche oder quartalsweise Erklärung zwingend vor dem 15. Tag über das eCDF-System einreichen.

6. Okt. 2026 · 3 min
Grenzgänger mit eigener Gesellschaft in Luxemburg: Zwei harte Grenzen trennen die Steuer von der Sozialversicherung
Unternehmensführung

Grenzgänger mit eigener Gesellschaft in Luxemburg: Zwei harte Grenzen trennen die Steuer von der Sozialversicherung

Genau 34 Tage im Jahr kippen die Steuer nach Deutschland, und 25 % der Tätigkeit.

25. Sept. 2026 · 6 min
Steuererklärung und Bilanz in Luxemburg: Fristen, Schwellenwerte und Verspätungszuschläge
Buchhaltung und Steuern

Steuererklärung und Bilanz in Luxemburg: Fristen, Schwellenwerte und Verspätungszuschläge

Die Körperschaftsteuer fällt auf den 31. Dezember des auf das Steuerjahr folgenden Jahres, Bilanzen 7 Monate nach Jahresende.

9. Sept. 2026 · 5 min
Es gibt keine GmbH in Luxemburg — die Sàrl, und was deutsche Gründer umrechnen müssen
Unternehmensgründung

Es gibt keine GmbH in Luxemburg — die Sàrl, und was deutsche Gründer umrechnen müssen

Das luxemburgische Recht kennt keine GmbH: Als Äquivalent gilt die Sàrl mit 12.000 € Mindeststammkapital und gestreckter Einzahlung.

2. Sept. 2026 · 5 min
Körperschaftsteuer in Luxemburg, ohne die Mythen erklärt
Buchhaltung und Steuern

Körperschaftsteuer in Luxemburg, ohne die Mythen erklärt

Eine Gesellschaft mit Sitz in Luxemburg-Stadt zahlt kombiniert 23,87 % auf den Gewinn: 16 % Körperschaftsteuer, 7 % Beschäftigungsfondszuschlag und die Gewerbesteuer der Gemeinde.

30. Aug. 2026 · 6 min